EXCELMODELLEN · PRAKTISCHE GIDS
Kostprijs berekenen voor een product: rekenvoorbeeld met materiaal, uren en marge
Een eiken snijplank stap voor stap doorgerekend: materiaal met afval, arbeid met insteltijd, vaste kosten, platformcommissie en 25% marge.
Kostprijs berekenen begint bij de vraag wat één product je werkelijk kost, voordat je over marge nadenkt. In dit rekenvoorbeeld reken je een eiken snijplank door: hout met 10% afval, arbeid inclusief de insteltijd van een serie, een deel van de vaste kosten en een platformcommissie. Je ziet waarom 25% marge iets anders is dan 25% opslag en welke verkoopprijs het doel echt haalt.
Kostprijs, verkoopprijs, marge en opslag: vier begrippen
Wie zijn prijs onderbouwt, werkt met vier begrippen die vaak door elkaar worden gebruikt:
| Begrip | Betekenis | In het voorbeeld |
|---|---|---|
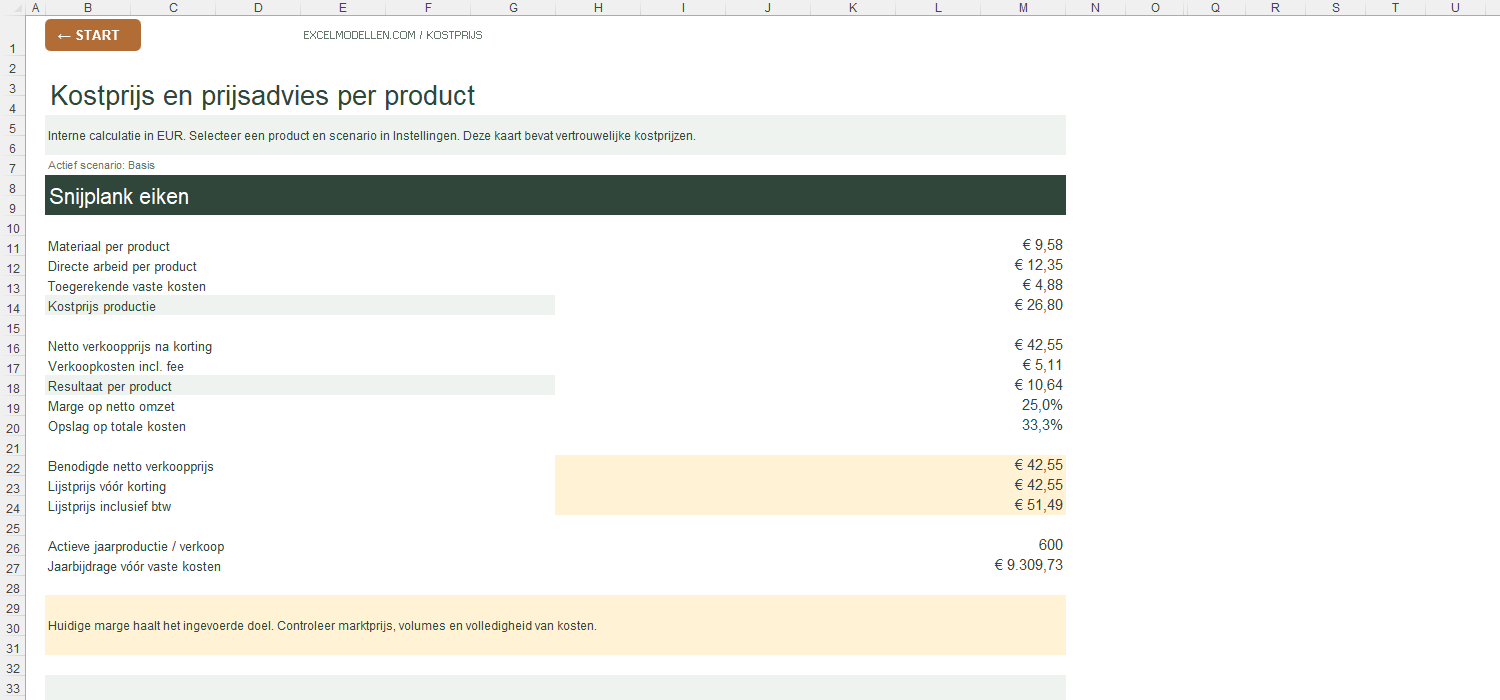
| Kostprijs | Alle kosten om één product te maken: materiaal, arbeid en een deel van de vaste kosten | € 26,80 |
| Verkoopprijs | Wat de klant betaalt, exclusief btw (netto) of inclusief btw | € 42,55 excl. / € 51,49 incl. |
| Marge | Resultaat als percentage van de netto verkoopprijs | 25,0% |
| Opslag | Resultaat als percentage van de totale kosten | 33,3% |
Ondernemersplein beschrijft de basis in kostprijs en verkoopprijs berekenen: neem alle kosten mee die je bedrijf maakt, en tel daar je winstmarge bij op. Daarbij maak je onderscheid tussen directe kosten, die je voor het product zelf maakt (zoals hout en olie), en indirecte kosten, zoals energie en huur van de werkplaats. En tussen variabele kosten, die meegroeien met het aantal producten, en vaste kosten, die je altijd hebt. In de stappen hieronder komt elk van die soorten kosten terug.
Het voorbeeld: Atelier Rivierhout maakt snijplanken van eikenhout en verkoopt ze via een online platform dat 12% commissie rekent over de verkoopprijs exclusief btw. Het atelier wil 25% marge overhouden. Alle bedragen zijn verzonnen en exclusief btw, tenzij anders vermeld.
Stap 1: materiaal per stuk inclusief afval
Een eiken plank kost € 42,00. Uit één plank zaagt het atelier 6 snijplanken. Bij het zagen en schaven gaat 10% van het hout verloren. Dan is de vraag: wat kost het hout per verkoopbaar stuk?
Hout per snijplank: € 7,78
Zonder verlies is het € 42,00 / 6 = € 7,00 per stuk. Met 10% verlies is maar 90% van het ingekochte hout bruikbaar. Je hebt dus € 7,00 / 0,90 = € 7,78 aan hout nodig per snijplank. Let op: dat is iets anders dan € 7,00 + 10% = € 7,70. Bij 10% verlies koop je meer dan 10% extra in.
| Onderdeel | Berekening | Kosten |
|---|---|---|
| Eikenhout | € 42,00 / 6 / (1 − 10%) | € 7,78 |
| Afwerkolie | één portie van 40 ml | € 0,60 |
| Verpakking | 1 stuk | € 1,20 |
| Materiaal totaal | € 9,58 |
Verpakking is een van de kosten die het vaakst wordt vergeten. Hetzelfde geldt voor kleine verbruiksmaterialen zoals schuurpapier of lijm. Neem ze op als je ze per product kunt toerekenen; anders horen ze bij de vaste kosten.
Stap 2: arbeid inclusief insteltijd per serie
Het zagen, schaven, schuren en oliën kost 18 minuten per snijplank. Voordat de eerste plank klaar is, gaat er bovendien 30 minuten op aan het instellen van de machines. Het atelier maakt series van 20 stuks. Die insteltijd verdeel je over de serie: 30 / 20 = 1,5 minuut per stuk.
Arbeid per snijplank: € 12,35
18 + 1,5 = 19,5 minuten per stuk = 0,325 uur. Tegen een kostentarief van € 38 per uur is dat 0,325 × € 38 = € 12,35. Het kostentarief is wat een uur werk het atelier kost, niet wat het aan een klant zou rekenen.
Insteltijd lijkt per stuk weinig, maar maakt bij kleine series veel uit. Maak je series van 5 stuks in plaats van 20, dan wordt de insteltijd 6 minuten per stuk en stijgt de arbeid naar 24 minuten per snijplank: € 15,20. Juist daarom loont het om de seriegrootte in je berekening op te nemen.
Stap 3: vaste kosten via normale uren
Huur, verzekering, onderhoud van machines en vaste energiekosten heeft het atelier hoe dan ook. Samen begroot het € 24.000 per jaar. Om die kosten over de producten te verdelen, gebruikt het atelier het aantal normale directe uren per jaar: 1.600 uur. Dat is de productietijd die het atelier in een normaal jaar verwacht te maken, niet het maximum.
Vaste kosten per snijplank: € 4,88
€ 24.000 / 1.600 uur = € 15 per direct uur. Een snijplank kost 0,325 uur, dus 0,325 × € 15 = € 4,875, afgerond € 4,88.
| Onderdeel | Kosten |
|---|---|
| Materiaal | € 9,58 |
| Directe arbeid | € 12,35 |
| Toegerekende vaste kosten | € 4,88 |
| Kostprijs productie | € 26,80 |
Waarom € 26,80 en niet € 26,81? Omdat de berekening met de onafgeronde bedragen rekent: € 9,5778 + € 12,35 + € 4,875 = € 26,8028. Tel je de afgeronde deelbedragen op, dan kom je op € 26,81. Het verschil is klein, maar in een spreadsheet kun je beter niet tussentijds afronden.
Let op de keerzijde van deze verdeelsleutel. Maakt het atelier dit jaar maar 1.200 directe uren in plaats van 1.600, dan wordt er via de producten maar € 18.000 van de vaste kosten gedekt. De overige € 6.000 blijft over als onderdekking. De kostprijs per stuk ziet er dan goed uit, maar het jaarresultaat valt tegen. Kijk daarom ook naar het totaal: hoeveel draagt je hele assortiment bij aan de vaste kosten? In de winst-en-verliesrekening met een kwartaalvoorbeeld zie je hoe dat resultaat over een periode uitpakt.
Stap 4: doelprijs met platformcommissie en marge
Nu de verkoopprijs. Het platform houdt 12% van de netto verkoopprijs in, en het atelier wil 25% marge op die netto verkoopprijs. Samen is dat 37% van de prijs. Er blijft dus 63% over om de kostprijs te dekken.
Doelprijs: € 42,55 exclusief btw
€ 26,8028 / (1 − 0,25 − 0,12) = € 26,8028 / 0,63 = € 42,544. Naar boven afgerond op centen: € 42,55. Inclusief 21% btw is dat € 42,55 × 1,21 = € 51,49.
| Onderdeel | Bedrag | Aandeel van de prijs |
|---|---|---|
| Netto verkoopprijs | € 42,55 | 100% |
| Platformcommissie 12% | € 5,11 | 12,0% |
| Kostprijs productie | € 26,80 | 63,0% |
| Resultaat per stuk | € 10,64 | 25,0% |
De btw reken je over de prijs heen; die is van de Belastingdienst en hoort niet in je marge. Of je 21%, 9% of 0% rekent, hangt af van het soort product. Voor snijplanken is dat 21%. Doe je mee aan de kleineondernemersregeling, dan reken je geen btw aan je klanten, maar kun je ook de btw op je inkoop niet terugvragen. Die btw hoort dan in je kostprijs.
Wil je deze stappen niet voor elk product apart narekenen, dan kun je in Kostprijsberekening Excel kostprijs en doelprijs per product laten uitrekenen met dezelfde opbouw: inkoop, stuklijst met verlies, bewerkingen met insteltijd en vaste kosten.
Marge of opslag? Hetzelfde voorbeeld, twee percentages
Met dezelfde snijplank en hetzelfde resultaat van € 10,64 kun je twee percentages uitrekenen:
- Marge = resultaat / netto verkoopprijs = € 10,64 / € 42,55 = 25,0%.
- Opslag = resultaat / totale kosten = € 10,64 / (€ 26,80 + € 5,11) = € 10,64 / € 31,91 = 33,3%.
Het gaat mis als je “25% marge” uitvoert als “kostprijs plus 25%”. Dan wordt de prijs € 26,80 × 1,25 = € 33,50. Na € 4,02 commissie blijft er € 2,68 over: een marge van 8,0% in plaats van 25%. De commissie is dan helemaal niet meegerekend, en de opslag is over de verkeerde basis berekend.
| Rekenwijze | Prijs excl. btw | Resultaat per stuk | Werkelijke marge |
|---|---|---|---|
| Kostprijs + 25% opslag | € 33,50 | € 2,68 | 8,0% |
| Kostprijs / (1 − marge − commissie) | € 42,55 | € 10,64 | 25,0% |
Spreek daarom intern af welk percentage je bedoelt. Een groothandel praat vaak in opslag, een webshop eerder in marge. Beide zijn bruikbaar, zolang je weet waarover je rekent.
Wanneer dit rekenmodel niet past
De berekening hierboven werkt goed voor fysieke producten die je zelf maakt of samenstelt uit ingekochte onderdelen, met één niveau van onderdelen. Er zijn situaties waarin je een ander model nodig hebt:
- Horeca en recepten. Een gerecht bestaat vaak uit halffabricaten die zelf ook weer recepten zijn. Dat vraagt een meerlaagse receptuur.
- Stuklijsten met meerdere niveaus. Bouw je eerst subassemblages die je in meerdere eindproducten gebruikt, dan is een stuklijst van één niveau te beperkt.
- Voorraadwaardering. De kostprijs voor je prijsbesluit is niet hetzelfde als de waarde van je voorraad in de jaarrekening. Voor het waarderen van ingekochte voorraad op basis van FIFO is FIFO Voorraadwaardering Excel voor de waarde van je voorraad bedoeld; dat bepaalt geen verkoopprijs.
- Productie die je niet verkoopt. De berekening gaat ervan uit dat je in een jaar verkoopt wat je maakt. Houd je veel voorraad aan of heb je retouren, pas dan de volumes aan.
- Diensten. Voor een uurtarief van een dienstverlener werk je meestal met declarabele uren en kosten per uur, niet met een stuklijst.
Ook belangrijk: een kostprijs zegt niets over de marktprijs. Als vergelijkbare snijplanken voor € 35 inclusief btw worden verkocht, moet je kijken waar je kosten omlaag kunnen, of je product zich voldoende onderscheidt. En vergeet niet dat een goede prijs per stuk nog geen geld op de bank is: wanneer klanten en het platform uitbetalen, zie je in een liquiditeitsbegroting.
Kostprijs berekenen in Excel: het voorbeeld doorrekenen
- Instellingen: bedrijfsnaam, peildatum, scenario (Basis of Alternatief), het product voor de productkaart en de normale directe uren per jaar (hier 1.600).
- Inkoop: per inkoopregel de component, eenheid, leverancier, eenheden per pak, pakprijs, vracht, korting en bron. De kosten per eenheid worden berekend.
- Stuklijst: per product de inkoopcodes met netto hoeveelheid en verliespercentage. Hier 1/6 plank met 10% verlies, één portie olie en één verpakking.
- Bewerkingen: minuten per stuk, instelminuten per serie en het kostentarief per uur. De seriegrootte staat bij het product.
- VasteKosten: het jaarbudget per kostensoort, met bronvermelding.
- Producten: jaarvolume, seriegrootte, lijstprijs, korting, verkoopcommissie, vaste verkoopkosten per stuk, doelmarge en btw-tarief.
- Calculatie en Productkaart: de berekening per product en een interne kaart met kostprijs, marge, opslag en doelprijs, die je als pdf kunt bewaren bij je prijsbesluit.
Met het scenario Alternatief kun je bijvoorbeeld doorrekenen wat er gebeurt als het hout 8% duurder wordt of als je 20% minder verkoopt. Het model werkt met één jaarbegroting en bedragen in euro. Het is een intern beslismodel; het doet geen fiscale voorraadwaardering en geeft geen prijsadvies.
Bronnen
Bron geraadpleegd op 1 oktober 2026. Het rekenvoorbeeld is speciaal voor deze gids uitgewerkt en doorgerekend in Kostprijsberekening Excel; bedrijf, prijzen en volumes zijn fictief.
Onderbouw elke prijs met dezelfde rekenregels
Bekijk de werkbladen voor inkoop, stuklijst, bewerkingen, vaste kosten, calculatie en de productkaart. Het bestand rekent kostprijs, marge, opslag en doelprijs per product; de prijsbeslissing en de marktvergelijking blijven bij jou.
Reken je productprijzen doorVeelgestelde vragen
Hoe bereken ik de kostprijs van een product?
Tel de materiaalkosten per stuk (inclusief afval en verpakking), de directe arbeid (inclusief insteltijd per serie) en een deel van de vaste kosten bij elkaar. In het voorbeeld is dat € 9,58 + € 12,35 + € 4,88 = € 26,80.
Hoe reken ik afval of verlies mee?
Deel de netto materiaalkosten door het bruikbare deel. Bij 10% verlies deel je door 0,90: € 7,00 / 0,90 = € 7,78. Dat is meer dan € 7,00 plus 10%.
Wat is het verschil tussen marge en opslag?
Marge is het resultaat gedeeld door de netto verkoopprijs; opslag is het resultaat gedeeld door de kosten. Bij hetzelfde resultaat van € 10,64 is de marge 25,0% en de opslag 33,3%.
Hoe bereken ik een verkoopprijs met een gewenste marge?
Deel de kostprijs door 1 min de gewenste marge min eventuele commissie over de verkoopprijs. Met 25% marge en 12% commissie: € 26,80 / 0,63 = € 42,55 exclusief btw.
Hoe verdeel ik vaste kosten over producten?
Een veelgebruikte manier is per direct uur: deel de vaste jaarkosten door het aantal normale directe uren en vermenigvuldig met de uren per product. Haal je die uren niet, dan blijft een deel van de vaste kosten ongedekt.
Hoe bereken ik de kostprijs in Excel?
Zet materiaal, arbeid en vaste kosten in aparte regels, reken zonder tussentijdse afronding en leg de formules vast: materiaal = netto / (1 − verlies), arbeid = (minuten + insteltijd / serie) / 60 × tarief, doelprijs = kostprijs / (1 − marge − commissie).