EXCELMODELLEN · PRAKTISCHE GIDS
Exploitatiebegroting voorbeeld in Excel: het eerste jaar van een werkplaats
Een autowerkplaats in jaar 1: omzet per soort, inkoop, vaste kosten en afschrijving, en waarom de kas in de eerste maanden toch onder nul zakt.
Een exploitatiebegroting laat zien of je bedrijf winst kan maken. In dit exploitatiebegroting voorbeeld begroot je het eerste jaar van een autowerkplaats: omzet uit reparaties en onderdelen, inkoop, personeel, huur en afschrijving. Daarna zet je dezelfde cijfers om naar kas, met de investering, de lening en de btw. Zo zie je waarom een begroting met winst toch drie maanden rood kan staan, en hoe je begroting en realisatie per maand vergelijkt.
Wat staat er in een exploitatiebegroting?
In een exploitatiebegroting zet je de verwachte omzet en kosten van je bedrijf voor een periode op een rij, meestal een jaar. Het verschil is je verwachte resultaat: winst of verlies. De KVK noemt het ook wel een resultatenbegroting en legt in een exploitatiebegroting maken uit hoe je die opbouwt: begin bij het aantal producten of diensten dat je verwacht te verkopen en de prijs, trek daar je kosten vanaf en onderbouw beide zo realistisch mogelijk.
Een overzichtelijke exploitatiebegroting heeft deze opbouw:
| Regel | Wat erin staat |
|---|---|
| Omzet | Verwachte verkopen, bij voorkeur per soort omzet, exclusief btw |
| Inkoopwaarde / variabele kosten | Kosten die meegroeien met de omzet, zoals ingekochte onderdelen |
| Brutowinst | Omzet min inkoopwaarde |
| Vaste kosten | Personeel, huur, verzekeringen, marketing, administratie, overige kosten |
| Afschrijving | Het deel van een investering dat dit jaar als kosten telt |
| Bedrijfsresultaat | Brutowinst min vaste kosten en afschrijving |
| Financiële kosten | Rente op leningen (de aflossing hoort er niet in) |
| Resultaat vóór belasting | Wat er overblijft vóór inkomsten- of vennootschapsbelasting |
Belangrijk is wat er níet in staat. Een investering, de aflossing van een lening en de btw zijn geen kosten in de exploitatiebegroting. Ze bepalen wel hoeveel geld er op je rekening staat. Daarvoor maak je een aparte liquiditeitsbegroting. Verderop zie je met dezelfde cijfers waarom je ze allebei nodig hebt.
Exploitatiebegroting voorbeeld: autowerkplaats, jaar 1
Mark start een autowerkplaats als eenmanszaak. Hij doet onderhoud en reparaties en verkoopt de onderdelen die hij daarbij gebruikt. Hij huurt een bedrijfsruimte, neemt één monteur in dienst en koopt bij de start een brug, gereedschap en diagnoseapparatuur. Alle namen en bedragen zijn verzonnen; de bedragen zijn exclusief btw.
| Post | Bedrag |
|---|---|
| Omzet onderhoud en reparatie (arbeid) | € 96.000 |
| Omzet onderdelen | € 72.000 |
| Totale omzet | € 168.000 |
| Inkoopwaarde onderdelen (60% van de onderdelenomzet) | − € 43.200 |
| Brutowinst | € 124.800 |
| Personeel (1 monteur, aanname) | − € 46.800 |
| Huur bedrijfsruimte | − € 18.000 |
| Afschrijving brug en gereedschap | − € 4.000 |
| Verzekeringen | − € 2.400 |
| Marketing | − € 3.600 |
| ICT, administratie en overig | − € 6.000 |
| Totaal vaste kosten | − € 80.800 |
| Bedrijfsresultaat | € 44.000 |
| Rente op de lening | − € 600 |
| Resultaat vóór belasting en ondernemersbeloning | € 43.400 |
De controle: € 44.000 bedrijfsresultaat
€ 168.000 − € 43.200 = € 124.800 brutowinst. De vaste kosten zijn € 46.800 + € 18.000 + € 4.000 + € 2.400 + € 3.600 + € 6.000 = € 80.800. Het bedrijfsresultaat is € 124.800 − € 80.800 = € 44.000. Na € 600 rente blijft € 43.400 over.
Omdat Mark een eenmanszaak heeft, betaalt hij geen vennootschapsbelasting. Over de winst betaalt hij inkomstenbelasting, en uit die winst moet ook zijn eigen inkomen komen. € 43.400 is dus niet wat hij “verdient” na belasting: het is wat er voor hem overblijft vóór zijn eigen belasting en privé-uitgaven. Zet daarom in je begroting duidelijk of het resultaat vóór of na ondernemersbeloning is.
De KVK geeft in haar uitleg een vergelijkbaar voorbeeld met een werkplaats en noemt ook de afschrijving: heb je geïnvesteerd in machines, dan neem je niet de volledige aanschafprijs als kosten op, maar de jaarlijkse afschrijving. Bij Mark is dat € 20.000 over 5 jaar, dus € 4.000 per jaar.
Omzet onderbouwen: reparaties en verkoop apart
Een bank of financier kijkt eerst naar de omzet. Die moet je kunnen uitleggen. Splits daarom de omzet in de soorten die je verkoopt, en onderbouw elke soort met een aantal en een prijs.
- Arbeid: Mark rekent met gemiddeld 1.600 factureerbare uur per jaar voor hemzelf en zijn monteur samen, tegen een gemiddeld tarief van € 60 exclusief btw. Dat is € 96.000. In de eerste maanden ligt het lager, omdat de klantenkring nog moet groeien.
- Onderdelen: uit ervaring weet hij dat er bij elke euro arbeid gemiddeld € 0,75 aan onderdelen wordt verkocht. Dat geeft € 72.000. De inkoopwaarde is 60% van de verkoopprijs: € 43.200.
Door de omzet per maand te verdelen, zie je de aanloop: in januari € 8.750, in december € 17.500. Een begroting met elke maand hetzelfde bedrag is makkelijker te maken, maar vertelt een financier minder. Maak eventueel ook een scenario met lagere omzet. Wat gebeurt er als het eerste jaar 20% minder oplevert dan verwacht?
Een handig ijkpunt is de break-evenomzet: de omzet waarbij je precies quitte speelt. Mark houdt van elke euro omzet € 0,74 over na inkoop (€ 124.800 / € 168.000 = 74,3%). Zijn vaste kosten zijn € 80.800. De break-evenomzet is dan € 80.800 / 0,743 = ongeveer € 108.800. Zijn begrote omzet ligt ruim € 59.000 hoger: een veiligheidsmarge van ongeveer 35% van de omzet.
Vaste kosten en afschrijving
Vaste kosten zijn de kosten die je ook hebt als het een maand rustig is. Bij Mark is personeel de grootste post. Zijn monteur verdient € 3.000 bruto per maand. Daarbovenop rekent hij met 22% werkgeverslasten en 8% vakantiegeld, samen € 3.900 per maand of € 46.800 per jaar.
Percentages zijn aannames. Werkgeverslasten verschillen per bedrijf: ze hangen af van premies, verzekeringen, pensioen en eventueel een cao. 22% is in dit voorbeeld een aanname, geen wettelijk tarief. Laat je loonadministrateur een raming maken voordat je de begroting aan een financier geeft.
De overige vaste kosten zijn huur (€ 1.500 per maand), verzekeringen (€ 200), marketing (€ 300) en ICT, administratie en overige kosten (samen € 500 per maand). Vraag waar mogelijk offertes op; een verzekeringsofferte of een huurcontract is een sterkere onderbouwing dan een schatting.
De afschrijving is de verdeling van de investering over de jaren waarin je haar gebruikt. Mark verwacht de brug en het gereedschap vijf jaar te gebruiken, dus komt er elk jaar € 4.000 in de begroting. Hoe je in de boekhouding afschrijft, bespreek je met je boekhouder; voor de begroting volstaat een realistische gebruiksduur.
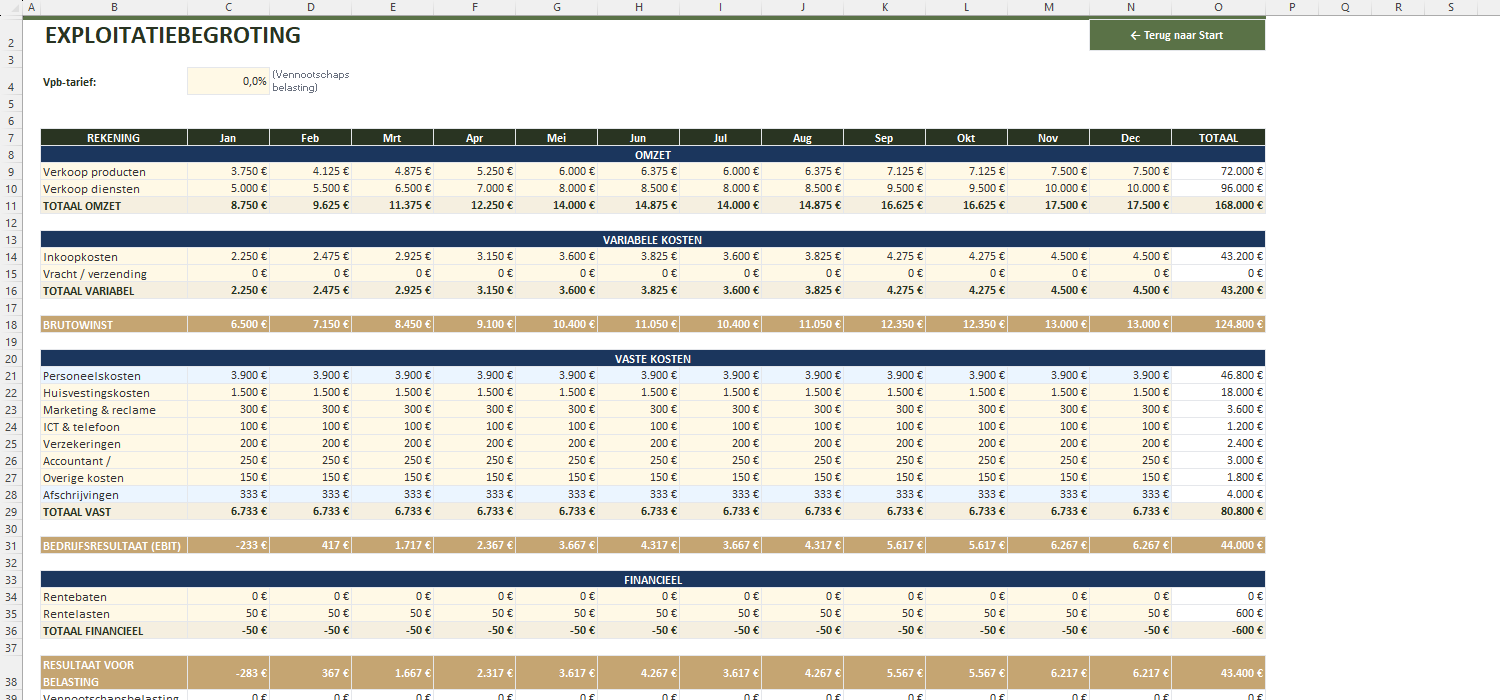
Wil je deze opbouw met je eigen cijfers maken, dan kun je in het Budgetsjabloon Bedrijf je omzet en kosten per maand begroten, met personeelskosten en afschrijving uit aparte werkbladen.
Van resultaat naar kas: waarom je ook een liquiditeitsbegroting nodig hebt
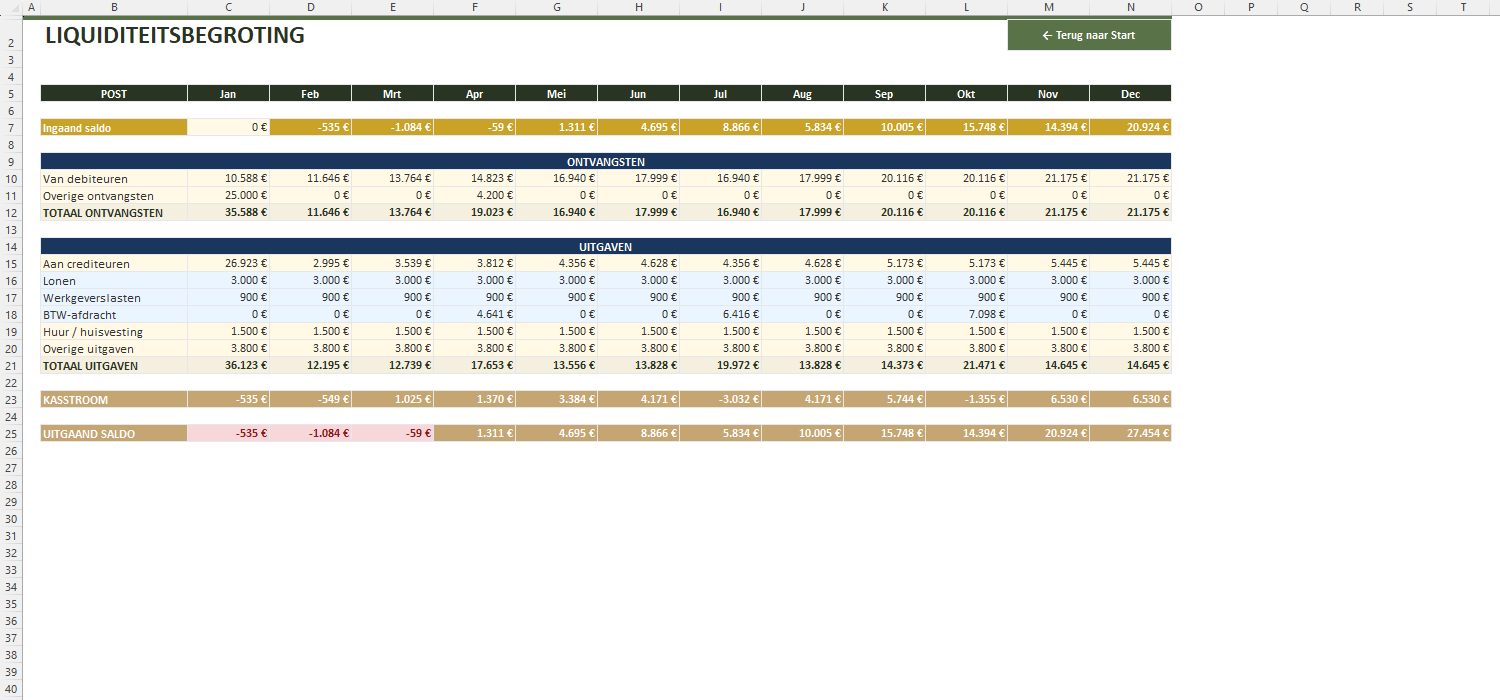
Mark maakt in jaar 1 volgens de begroting € 43.400 winst. Toch staat hij in januari rood. Dat komt doordat een liquiditeitsbegroting met betalingen rekent, niet met kosten. De KVK zegt het in de uitleg over de liquiditeitsbegroting zo: kosten en uitgaven zijn niet hetzelfde. De investering betaal je in één keer, maar in de exploitatie verdeel je haar via afschrijving over meerdere jaren.
Voor de kasstroom van Mark gelden deze aannames: hij brengt € 10.000 eigen geld in en leent € 15.000, waarop hij € 250 per maand aflost. Klanten betalen direct bij het ophalen van de auto. Hij betaalt de brug en het gereedschap in januari: € 20.000 plus € 4.200 btw. Die btw krijgt hij terug via de aangifte over het eerste kwartaal. En hij neemt € 2.500 per maand op voor privé.
| Maand | Ontvangsten | Uitgaven | Saldo eind maand |
|---|---|---|---|
| Januari | € 35.587,50 (incl. € 25.000 inbreng en lening) | € 36.122,50 (incl. € 24.200 investering) | − € 535,00 |
| Februari | € 11.646,25 | € 12.194,75 | − € 1.083,50 |
| Maart | € 13.763,75 | € 12.739,25 | − € 59,00 |
| April | € 19.022,50 (incl. € 4.200 btw terug) | € 17.652,50 (incl. btw-afdracht Q1) | € 1.311,00 |
Drie maanden lang staat Mark onder nul, terwijl de exploitatiebegroting vanaf februari winst laat zien. Hij heeft dus een buffer of een kredietruimte van een paar duizend euro nodig, of hij moet meer eigen geld inbrengen. Zonder liquiditeitsbegroting zou hij dat pas merken als de eerste betaling niet doorgaat.
Over het hele jaar kun je de twee begrotingen ook naast elkaar leggen. Zo zie je precies waar het verschil vandaan komt:
| Post | Bedrag |
|---|---|
| Resultaat vóór belasting | € 43.400,00 |
| + Afschrijving (kosten, maar geen uitgave) | € 4.000,00 |
| − Investering brug en gereedschap (excl. btw) | − € 20.000,00 |
| + Eigen inbreng en lening | € 25.000,00 |
| − Aflossing lening | − € 3.000,00 |
| − Privé-opnamen (12 × € 2.500) | − € 30.000,00 |
| + Btw over het vierde kwartaal, nog af te dragen in januari | € 8.053,50 |
| Saldo op 31 december | € 27.453,50 |
Die laatste regel is een valkuil. Eind december staat er € 8.053,50 btw op de rekening die in januari naar de Belastingdienst gaat. Dat geld is niet van Mark. Het echte vrije saldo is € 19.400. Hoe een late betaling van een klant zo’n liquiditeitsplanning verder onder druk zet, zie je in het voorbeeld van een liquiditeitsbegroting met een late betaling.
Begroting vs realisatie: per maand bijsturen
Een begroting is pas nuttig als je haar naast de werkelijkheid legt. Doe dat minstens per kwartaal, en in het eerste jaar liefst per maand. Vergelijk dan begroting en realisatie over dezelfde periode, dus januari tot en met maart tegen januari tot en met maart, niet tegen het hele jaar.
| Post | Begroting Q1 | Realisatie Q1 | Verschil |
|---|---|---|---|
| Omzet | € 29.750 | € 27.100 | − € 2.650 |
| Inkoopwaarde onderdelen | € 7.650 | € 7.300 | + € 350 |
| Brutowinst | € 22.100 | € 19.800 | − € 2.300 |
| Vaste kosten incl. afschrijving | € 20.200 | € 20.650 | − € 450 |
| Bedrijfsresultaat | € 1.900 | − € 850 | − € 2.750 |
De omzet blijft 8,9% achter en de vaste kosten zijn iets hoger. Dat is in een eerste kwartaal geen ramp, maar wel een signaal. Mark kan kijken of de aanloop langzamer gaat dan gedacht en zijn liquiditeitsbegroting daarop aanpassen. Wachten tot het jaarcijfer bekend is, kost hem drie kwartalen bijsturen. Hoe je de realisatie zelf overzichtelijk maakt, zie je in het ingevulde kwartaalvoorbeeld van een winst-en-verliesrekening.
Zo zet je het voorbeeld in het Budgetsjabloon Bedrijf
Het sjabloon heeft tien werkbladen. Voor dit voorbeeld gebruik je er vooral zes:
- PERSONEEL: bruto maandloon per medewerker en de percentages voor werkgeverslasten, pensioen en vakantiegeld. Die percentages zijn instelbaar; in het voorbeeld 22%, 0% en 8%. Het totaal gaat automatisch naar de exploitatiebegroting en de liquiditeitsbegroting.
- INVESTERINGEN: aanschafwaarde en levensduur per activum. De jaarlijkse afschrijving gaat door naar de exploitatiebegroting.
- RESULTAAT: de exploitatiebegroting per maand: omzet uit producten en diensten, inkoop, vaste kosten, rente en een instelbaar Vpb-tarief. Voor een eenmanszaak zet je dat tarief op 0%. Voor een bv rekent het sjabloon per maand met één tarief; de werkelijke vennootschapsbelasting laat je door je adviseur bepalen.
- LIQUIDITEIT: beginsaldo, ontvangsten en uitgaven per maand. Lonen, werkgeverslasten en de btw-afdracht per kwartaal komen uit andere bladen. Ontvangsten van klanten, inkoopbetalingen en overige uitgaven vul je zelf in; ze zijn niet gekoppeld aan de omzet in RESULTAAT. Pas je de omzet aan, pas dan ook de ontvangsten aan.
- BTW: per kwartaal de btw over omzet en inkoop met één tarief. Btw op investeringen staat hier niet in; verwerk de teruggave zelf, zoals Mark dat in april deed bij de overige ontvangsten.
- VERGELIJKING, KENGETALLEN en BREAKEVEN: begroting tegenover realisatie op jaarbasis per hoofdgroep, acht financiële kengetallen en de break-evenomzet. Voor een vergelijking per maand of kwartaal leg je de realisatie naast de maandkolommen van RESULTAAT.
Banken en financiers bieden vaak zelf een gratis begrotingsformat aan. Gebruik dat als zij erom vragen. Het sjabloon is vooral handig als je per maand wilt plannen, personeelskosten en afschrijvingen wilt laten doorrekenen en kengetallen en break-even in hetzelfde bestand wilt zien. Het is een hulpmiddel voor planning; het vervangt geen advies van je boekhouder of accountant.
Bronnen
Bronnen geraadpleegd op 1 oktober 2026. Het voorbeeld is speciaal voor deze gids uitgewerkt en doorgerekend in Budgetsjabloon Bedrijf Excel; bedrijf, bedragen en percentages zijn fictieve aannames, geen wettelijke tarieven.
Begroot je jaar per maand, met kas en kengetallen ernaast
Bekijk de werkbladen voor resultaat, liquiditeit, personeel, investeringen, btw, kengetallen en break-even. De percentages en tarieven zijn instelbare aannames; de ontvangsten in de liquiditeitsbegroting vul je zelf in. Laat je begroting zo nodig toetsen door je boekhouder.
Zet je begroting per maand opVeelgestelde vragen
Wat is een exploitatiebegroting?
Een overzicht van de verwachte omzet en kosten van je bedrijf over een periode, meestal een jaar. Het verschil is je verwachte winst of verlies. Het wordt ook resultatenbegroting genoemd.
Wat is het verschil tussen een exploitatiebegroting en een liquiditeitsbegroting?
De exploitatiebegroting rekent met kosten en opbrengsten en laat de winst zien. De liquiditeitsbegroting rekent met ontvangsten en betalingen en laat zien of je op elk moment genoeg geld hebt. Een investering betaal je in één keer, maar in de exploitatie staat alleen de afschrijving.
Hoort de aflossing van een lening in de exploitatiebegroting?
Nee. De rente is een kostenpost en hoort erin; de aflossing is een betaling en hoort in de liquiditeitsbegroting.
Hoe onderbouw ik de omzet in een exploitatiebegroting?
Splits de omzet per soort en reken met een aantal maal een prijs, bijvoorbeeld factureerbare uren maal tarief. Gebruik offertes, eerdere verkoopcijfers of marktinformatie en maak eventueel een scenario met lagere omzet.
Neem ik btw op in de exploitatiebegroting?
Nee, je rekent exclusief btw. De btw speelt wel een rol in de liquiditeitsbegroting, omdat je haar ontvangt van klanten en later afdraagt.
Welke werkgeverslasten moet ik rekenen?
Dat verschilt per bedrijf en hangt af van premies, verzekeringen, pensioen en eventueel een cao. In het voorbeeld is 22% een aanname. Laat je loonadministrateur een raming maken.