EXCELMODELLEN · PRAKTISCHE GIDS
Onbelaste reiskostenvergoeding 2026: € 0,25 per km verwerken in de declaraties van je medewerkers
Wat het beleidsbesluit van juni betekent, waarom je niet verplicht bent om € 0,25 te betalen en hoe je de nabetaling voor drie medewerkers uitrekent.
De onbelaste reiskostenvergoeding 2026 is verhoogd van € 0,23 naar € 0,25 per kilometer, met terugwerkende kracht vanaf 1 januari. Als werkgever mag je je medewerkers die met eigen vervoer reizen dus € 0,02 per kilometer meer belastingvrij vergoeden, ook over kilometers die je al hebt afgerekend. In deze gids zie je wat er precies is veranderd, waarom de kilometervergoeding van € 0,25 een maximum is en geen plicht, en hoe je met een rekenvoorbeeld voor drie medewerkers de nabetaling of correctie over januari tot en met juni bepaalt.
Onbelaste reiskostenvergoeding 2026: van € 0,23 naar € 0,25 per kilometer
Op 25 juni 2026 maakte de Belastingdienst bekend dat het kabinet de onbelaste kilometervergoeding verhoogt van € 0,23 naar € 0,25. De verhoging geldt met terugwerkende kracht vanaf 1 januari 2026. Wettelijk hoort de maatregel bij het Belastingplan 2027, dat op Prinsjesdag is gepresenteerd. Vooruitlopend daarop heeft de staatssecretaris de hogere vrijstelling al goedgekeurd in een beleidsbesluit (Staatscourant 2026, 18302). Je kunt dus nu al € 0,25 per kilometer onbelast vergoeden.
Het gaat om reizen die een werknemer met eigen vervoer voor het werk maakt: met de eigen auto, motor of fiets, en zelfs te voet. Volgens het Handboek Loonheffingen maakt het niet uit welk privévervoermiddel iemand gebruikt, en tellen woon-werkkilometers als zakelijke kilometers. Omrijkilometers om privéredenen, bijvoorbeeld om een kind naar de opvang te brengen, vallen er niet onder.
| Jaar | Maximum per km | Basis |
|---|---|---|
| 2024 | € 0,23 | Wet (tabel Belastingdienst) |
| 2025 | € 0,23 | Wet (tabel Belastingdienst) |
| 2026 | € 0,25 | Beleidsbesluit, terugwerkend vanaf 1 januari 2026 |
| 2027 | € 0,25 (voorstel) | Belastingplan 2027, nog niet aangenomen |
Let op bij het naslaan: niet elke pagina is al bijgewerkt. De versie van maart 2026 van het Handboek Loonheffingen en de tabel op de pagina eigen vervoer naar je werk noemen voor 2026 nog € 0,23. De Belastingdienst verwacht in oktober 2026 een nieuwe versie van het handboek met de verhoging. Het nieuwsbericht en het beleidsbesluit zijn op dit moment leidend.
Moet je als werkgever € 0,25 betalen?
Nee. De € 0,25 is het maximum dat je onbelast mag vergoeden, geen bedrag dat je moet betalen. Rijksoverheid formuleert het als: je werkgever kan maximaal € 0,25 per kilometer vergoeden zonder dat de werknemer daar belasting over betaalt. Hoeveel je werkelijk vergoedt, volgt uit de arbeidsovereenkomst, de cao of je eigen reiskostenregeling. Staat daar letterlijk “€ 0,23”, dan verandert er automatisch niets. Verwijst de regeling naar “het fiscale maximum”, dan kan de werknemer wel aanspraak maken op de hogere vergoeding. Lees die tekst dus eerst na.
Drie situaties komen in de praktijk het meest voor:
- Je vergoedde € 0,23 of minder. Dan mag je de verhoging van € 0,02 per kilometer alsnog onbelast nabetalen bij een volgende loonbetaling. Vergoedde je minder dan € 0,23, dan blijft ook de rest tot € 0,25 onbelast als je je regeling verhoogt.
- Je vergoedde meer dan € 0,23 en behandelde het meerdere als loon. Dan mag je per aangiftetijdvak het loon met € 0,02 per kilometer verlagen door de loonaangiften te corrigeren.
- Je vergoedde meer dan € 0,23 en betaalde eindheffing over het meerdere. Wees je dat deel aan als eindheffingsloon en betaalde je daarover al 80% eindheffing in de werkkostenregeling, dan mag je die eindheffing over € 0,02 per kilometer verrekenen in een volgende aangifte.
Vergoed je ook na de verhoging meer dan € 0,25, dan is het deel daarboven loon. Voldoet het aan de gebruikelijkheidseis, dan kun je het aanwijzen als eindheffingsloon in de vrije ruimte van de werkkostenregeling. Die vrije ruimte is in 2026 2,00% over de eerste € 400.000 fiscale loonsom en 1,18% daarboven; over het bedrag boven de vrije ruimte betaal je 80% eindheffing. Dat rekent je salarisadministratie uit, niet het declaratieformulier.
Rekenvoorbeeld: nabetaling voor drie medewerkers over januari–juni
Het fictieve adviesbureau Meridiaan Advies BV in Utrecht heeft drie medewerkers die met hun eigen auto naar klanten rijden. Over januari tot en met juni 2026 zijn alle declaraties al goedgekeurd en betaald. Daarna besluit de directie de nieuwe regels toe te passen. Elke medewerker zit in een andere situatie.
| Medewerker | Km | Tarief beleid | Vergoed | Onbelast tot € 0,25 | Gevolg |
|---|---|---|---|---|---|
| Jeroen Smit | 1.140 | € 0,23 | € 262,20 | € 285,00 | Nabetaling € 22,80, onbelast |
| Priya Ramdin | 620 | € 0,21 | € 130,20 | € 155,00 | Geen verplichting; ruimte € 24,80 |
| Eline de Wit | 900 | € 0,30 | € 270,00 | € 225,00 | Belast deel daalt van € 63,00 naar € 45,00 |
Jeroen: € 22,80 onbelast nabetalen
Jeroen reed 1.140 zakelijke kilometers en kreeg € 0,23: 1.140 × € 0,23 = € 262,20. Tegen € 0,25 is dat 1.140 × € 0,25 = € 285,00. Het verschil is 1.140 × € 0,02 = € 22,80. Meridiaan besluit dat bedrag bij de volgende salarisbetaling onbelast na te betalen.
| Maand | Km | Betaald (€ 0,23) | Nieuw (€ 0,25) | Nabetaling |
|---|---|---|---|---|
| Januari | 180 | € 41,40 | € 45,00 | € 3,60 |
| Februari | 210 | € 48,30 | € 52,50 | € 4,20 |
| Maart | 190 | € 43,70 | € 47,50 | € 3,80 |
| April | 175 | € 40,25 | € 43,75 | € 3,50 |
| Mei | 200 | € 46,00 | € 50,00 | € 4,00 |
| Juni | 185 | € 42,55 | € 46,25 | € 3,70 |
| Totaal | 1.140 | € 262,20 | € 285,00 | € 22,80 |
Priya valt onder een oudere regeling van € 0,21 per kilometer. Over 620 kilometer kreeg ze € 130,20. Onbelast had tot 620 × € 0,25 = € 155,00 gekund, maar Meridiaan is niet verplicht de regeling te verhogen. Wil de directie dat wel, dan kan ze tot € 24,80 onbelast bijbetalen. Hier blijft de regeling ongewijzigd, en in de declaraties verandert dus niets.
Eline heeft een regeling van € 0,30 per kilometer. Over 900 kilometer kreeg ze € 270,00. Met het oude maximum was 900 × € 0,23 = € 207,00 onbelast en € 63,00 loon. Met het nieuwe maximum is € 225,00 onbelast en nog € 45,00 loon. Het belaste deel daalt dus met 900 × € 0,02 = € 18,00. Ze krijgt geen geld extra; de salarisadministratie corrigeert de loonaangiften, of verrekent de eindheffing als het meerdere als eindheffingsloon was aangewezen.
Wil je dit voor je eigen team bijhouden, dan kun je in Declaratieformulier Excel per rit het tarief vastleggen en het bedrag boven € 0,25 laten berekenen. Hoe dat eruitziet, zie je verderop.
Wat hoort er op een kilometerdeclaratie?
Het Handboek Loonheffingen vraagt je per werknemer per betalingstijdvak bij te houden voor hoeveel kilometers je een vergoeding hebt gegeven. Om de onbelaste vergoeding aannemelijk te maken, is het volgens het handboek verstandig om per reis de gevolgde route en het bezochte adres te noteren. Een kilometerdeclaratie die dat ondersteunt, bevat per regel:
- de datum van de rit;
- vertrek- en bestemmingsadres, of in elk geval plaats en klant;
- het zakelijke doel, zoals “projectoverleg bouwteam”;
- het aantal kilometers, heen en terug apart of als “v.v.” gemarkeerd;
- de soort rit: zakelijk of woon-werk;
- het tarief dat je volgens je regeling vergoedt;
- wie de declaratie heeft goedgekeurd en wanneer.
Noteer het tarief per rit en niet alleen in een instelling bovenaan het bestand. Juist bij een verhoging met terugwerkende kracht moet je kunnen laten zien welke ritten tegen € 0,23 zijn betaald en welke tegen € 0,25. Krijgt iemand een vaste vergoeding voor woon-werkverkeer in plaats van een declaratie per rit, dan gelden aparte rekenregels; het handboek rekent dan met maximaal 214 reisdagen per jaar. Houd zo’n vaste vergoeding buiten je ritdeclaraties.
Rijdt een medewerker in een auto van de zaak, dan is er geen kilometervergoeding voor eigen vervoer. Dan draait het om bijtelling en privékilometers; dat lees je in ons voorbeeld rittenregistratie in Excel met een sluitende maand.
Parkeren, tol en ov-kosten apart declareren
De € 0,25 is bedoeld voor alle kosten van het eigen vervoermiddel. Volgens het Handboek Loonheffingen zijn vergoedingen die je naast de kilometervergoeding betaalt loon, bijvoorbeeld voor parkeer- en tolgeld, extra afschrijving of schade aan de auto. Voldoet zo’n vergoeding aan de gebruikelijkheidseis, dan kun je haar als eindheffingsloon onderbrengen in de vrije ruimte. Openbaar vervoer werkt anders: daarvan mag je de werkelijke kosten onbelast vergoeden, of de kilometers tot maximaal € 0,25. Een veerpont met een dienstregeling telt als openbaar vervoer.
Zet zulke kosten daarom op een eigen regel met bon, en niet bij de kilometers. In het voorbeeld parkeerde Eline op 11 juni voor € 12,50 bij een klant in Rotterdam. Die regel staat met bonreferentie in de kostenlijst onder “Parkeren/tol”. Zo kan de salarisadministratie haar apart beoordelen, en raken je kilometertotalen niet vervuild.
| Kosten | Op de declaratie | Fiscaal (werknemer, eigen vervoer) |
|---|---|---|
| Kilometers eigen auto, fiets of motor | Ritregel met km en tarief | Onbelast tot € 0,25 per km |
| Parkeren en tol | Aparte kostenregel met bon | Loon, of eindheffingsloon in de vrije ruimte |
| Trein, bus, tram (ov) | Aparte kostenregel met bon | Werkelijke kosten onbelast, of km tot € 0,25 |
| Privé omrijden | Niet declareren als zakelijk | Vergoeding is loon |
Zo leg je het vast in Declaratieformulier Excel
In Declaratieformulier Excel vul je op het blad Instellingen de onbelaste km-referentie in; voor 2026 is die op € 0,25 gezet. Op Kilometers staat elke rit met declaratienummer, datum, van, naar, zakelijk doel, soort, kilometers en het tarief per kilometer als vaste waarde. Het bestand rekent per rit uit wat je vergoedt en welk bedrag boven de referentie uitkomt, en controleert of de rit binnen de periode van de declaratie valt.
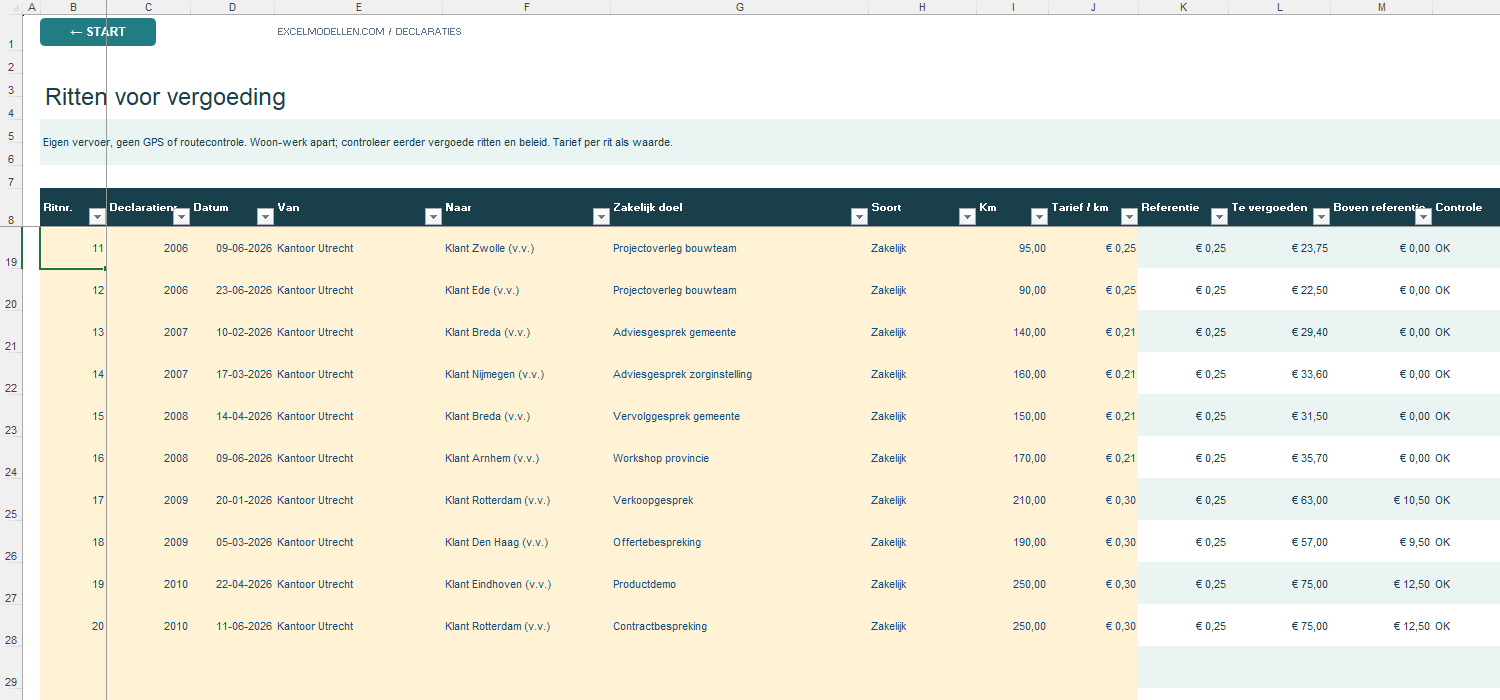
Voor de nabetaling van Jeroen werkte Meridiaan zo:
- Eerst een gedateerde kopie van het bestand bewaard, zodat de oorspronkelijke afrekening terug te vinden is.
- In zijn twaalf ritregels het tarief van € 0,23 naar € 0,25 gezet en in de besluitreferentie van zijn zes declaraties “correctie 0,25” vermeld.
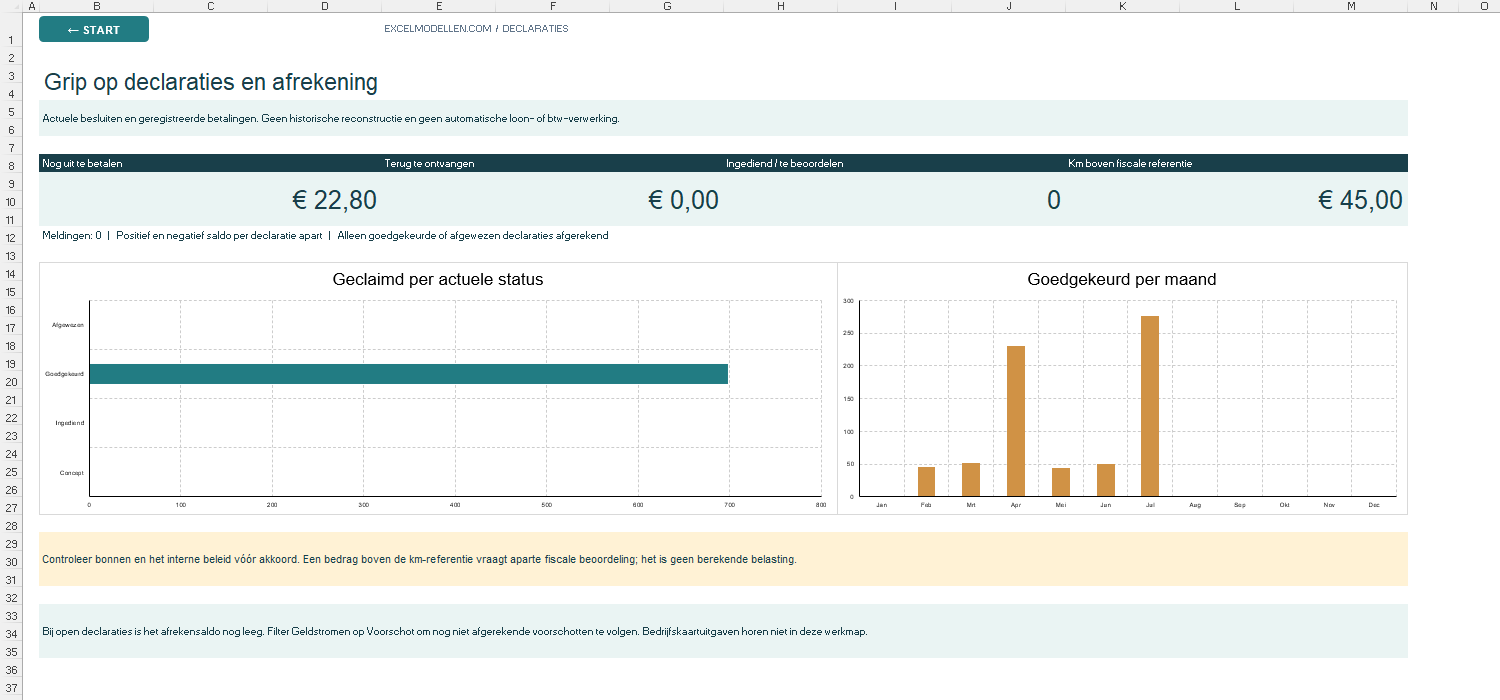
- Op Declaraties staat daarna per maand een saldo open van € 3,60 tot € 4,20, omdat de eerdere uitbetalingen op Geldstromen op € 0,23 waren gebaseerd.
- Het Dashboard toont “Nog uit te betalen: € 22,80” en “Km boven fiscale referentie: € 45,00”, het bedrag van Eline.
- Na de betaling registreer je de uitbetaling op Geldstromen; het saldo per declaratie wordt dan nul.
Wat het bestand niet doet: het maakt geen loonaangifte, rekent geen loonheffing of WKR-eindheffing uit en controleert routes niet via gps. Het is gebouwd voor één Nederlandse werkgever in 2026, met ruimte voor 100 declaraties, 1.000 ritten en 50 medewerkers. De werkmap bevat gegevens van meerdere medewerkers; deel daarom alleen de pdf van een declaratie en leg vast wie het bestand mag inzien. Hoe je zo’n verwerking beschrijft, zie je in ons voorbeeld van een verwerkingsregister.
Wat weten we over 2027?
In het Belastingplan 2027, gepresenteerd op 15 september 2026, stelt het kabinet voor om de maximale reiskostenvergoeding te verhogen naar € 0,25 per kilometer, met terugwerkende kracht vanaf 1 januari 2026. Daarmee komt het bedrag uit het beleidsbesluit in de wet. De Tweede en de Eerste Kamer moeten het pakket nog goedkeuren. Op 1 oktober 2026 is er dus geen definitief bedrag voor 2027 en ook geen andere verhoging aangekondigd. Zodra het Belastingplan is aangenomen, werken we deze gids bij.
Praktisch betekent dit: zet in je reiskostenregeling geen vast bedrag voor 2027 vast voordat het is aangenomen, en controleer in januari de referentie op het blad Instellingen.
Bronnen
Alle bronnen geraadpleegd op 1 oktober 2026. Het rekenvoorbeeld is speciaal voor deze gids uitgewerkt; bedrijf, namen en kilometers zijn fictief. Deze gids is geen belasting- of loonadvies; laat de verwerking in de loonaangifte over aan je salarisadministratie.
- Belastingdienst: Verhoging onbelaste kilometervergoeding, hoe verwerkt u dit in de loonaangifte? (25 juni 2026)
- Staatscourant 2026, 18302: beleidsbesluit verhoging kilometervergoeding
- Rijksoverheid: Wat is de maximale reiskostenvergoeding die ik van mijn werkgever kan ontvangen?
- Rijksoverheid: Belastingplan 2027, plannen voor brandstof, vliegbelasting en reiskostenvergoeding
- Belastingdienst: Handboek Loonheffingen 2026, hoofdstuk 23 (versie maart 2026)
- Belastingdienst: Wat is de werkkostenregeling (WKR)?
Reken de nabetaling per declaratie uit
Bekijk de bladen voor kilometers, kosten, declaraties, geldstromen en het dashboard. Het bestand bewaart het tarief per rit, vergelijkt elke rit met de fiscale referentie en houdt per declaratie bij wat al is betaald en wat nog openstaat. Loonheffing en werkkostenregeling blijven bij je salarisadministratie.
Houd kilometers en uitbetalingen per declaratie bijVeelgestelde vragen
Wat is de onbelaste reiskostenvergoeding in 2026?
€ 0,25 per kilometer voor reizen met eigen vervoer, met terugwerkende kracht vanaf 1 januari 2026. Dat is goedgekeurd in een beleidsbesluit van juni 2026; daarvoor gold € 0,23.
Moet mijn werkgever de € 0,02 per kilometer nabetalen?
Fiscaal niet. De € 0,25 is een maximum dat onbelast mag. Of je recht hebt op meer, hangt af van je arbeidsovereenkomst, cao of reiskostenregeling.
Hoe bereken ik de nabetaling over januari tot en met juni?
Vermenigvuldig de vergoede kilometers sinds 1 januari met € 0,02 als er € 0,23 is betaald. Voor 1.140 kilometer is dat € 22,80. Was het tarief lager dan € 0,23, dan is het verschil tot € 0,25 per kilometer onbelast als de werkgever de regeling verhoogt.
Wat gebeurt er als ik meer dan € 0,25 per kilometer vergoed?
Het deel boven € 0,25 is loon. Voldoet het aan de gebruikelijkheidseis, dan kan de werkgever het als eindheffingsloon aanwijzen in de vrije ruimte van de werkkostenregeling.
Geldt de kilometervergoeding ook voor woon-werkverkeer en de fiets?
Ja. Woon-werkkilometers tellen als zakelijke kilometers, en het maakt niet uit met welk privévervoermiddel de werknemer reist. Privé omrijkilometers vallen er niet onder.
Mag ik parkeerkosten onbelast vergoeden naast de kilometervergoeding?
Bij eigen vervoer zijn vergoedingen naast de kilometervergoeding, zoals parkeer- en tolgeld, loon. De werkgever kan ze als eindheffingsloon onderbrengen in de vrije ruimte als ze aan de gebruikelijkheidseis voldoen.
Wat is de kilometervergoeding in 2027?
Het Belastingplan 2027 stelt € 0,25 per kilometer voor. Op 1 oktober 2026 moest het parlement het voorstel nog goedkeuren, dus een definitief bedrag voor 2027 is er nog niet.