EXCELMODELLEN · PRAKTISCHE GIDS
Kascontrole vereniging: checklist en voorbeeld voor de kascommissie
Wat de kascommissie volgens de wet doet, een checklist in tien punten en een uitgewerkte controle van een koor met 36 leden.
Een kascontrole bij een vereniging is snel klaar als de stukken op elkaar aansluiten, en een lange avond als dat niet zo is. Met de checklist kascontrole vereniging in deze gids zie je wat de kascommissie volgens artikel 2:48 BW moet doen, welke tien punten ze afloopt en hoe een controle eruitziet bij een koor met 36 leden: van het banksaldo op 31 december tot openstaande contributie, een steekproef van drie bonnen en het advies aan de ALV. Als penningmeester zie je zo ook welke stukken je klaarzet.
Wat doet de kascommissie?
De kascommissie controleert namens de leden het financiële verslag van het bestuur. De basis staat in artikel 2:48 van het Burgerlijk Wetboek. Het bestuur moet binnen zes maanden na afloop van het boekjaar op een algemene ledenvergadering (ALV) verslag uitbrengen en de balans en de staat van baten en lasten met een toelichting ter goedkeuring voorleggen. De ALV kan die termijn verlengen. De bestuurders ondertekenen de stukken.
Legt de vereniging geen verklaring van een accountant over en heeft ze geen raad van commissarissen, dan benoemt de ALV volgens lid 2 elk jaar een commissie van ten minste twee leden die geen deel uitmaken van het bestuur. Die commissie onderzoekt de stukken en brengt verslag uit aan de ALV. Het bestuur moet de commissie alle gevraagde inlichtingen geven, desgewenst de kas en de waarden tonen en de boeken en bescheiden beschikbaar stellen.
Twee dingen volgen daaruit. De kascommissie controleert achteraf: ze stelt de cijfers niet zelf op. En ze is onafhankelijk van het bestuur: de penningmeester of de voorzitter kan er niet in zitten. Kijk daarnaast in je statuten en huishoudelijk reglement; daar staan vaak extra afspraken, bijvoorbeeld over het aantal leden of over een reservelid. Voor een vereniging van eigenaars gelden eigen regels. Daar gaat deze gids niet over; voor de VvE kun je wel ons MJOP-voorbeeld met reservefonds gebruiken.
Checklist kascontrole vereniging in 10 punten
Met deze checklist loop je als kascommissie de belangrijkste punten na. Als penningmeester gebruik je dezelfde lijst om je stukken voor te bereiden; dan duurt de controle zelf vaak niet langer dan een avond.
- Beginsaldi. Komen de saldi van kas en bank per 1 januari overeen met de eindsaldi in de vorige, goedgekeurde jaarrekening?
- Bank. Is het eindsaldo van het bankboek gelijk aan het saldo op het bankafschrift van 31 december? Doe dat voor elke rekening, ook een spaarrekening.
- Kas. Tel de kas samen met de penningmeester en vergelijk de telling met het eindsaldo van het kasboek.
- Steekproef bonnen. Kies zelf een paar uitgaven en vraag de bon, factuur of overeenkomst erbij. Klopt het bedrag, de datum en de categorie?
- Contributie. Aantal leden × contributie geeft het verschuldigde bedrag. Sluit het ontvangen deel aan op de contributie die in het bankboek en kasboek staat?
- Openstaande contributie. Welke leden hebben nog niet betaald, en is dat in de toelichting vermeld?
- Giften en subsidies. Is elke ontvangen gift of subsidie in de boeken terug te vinden, en zijn eventuele voorwaarden of verantwoordingsplichten nagekomen?
- Indeling. Staan baten en lasten in de juiste categorie, en zijn grote afwijkingen van de begroting verklaard?
- Balans sluit. Eigen vermogen aan het begin plus het resultaat moet gelijk zijn aan kas plus bank aan het eind.
- Verslag. Leg de bevindingen schriftelijk vast, met datum, namen van de commissieleden en een advies aan de ALV.
Vind je iets wat niet klopt, dan is dat niet meteen een probleem. Vraag uitleg, laat de penningmeester corrigeren en vermeld in het verslag wat er is aangepast. Een kascommissie die alleen “in orde bevonden” schrijft zonder te zeggen wat ze heeft gecontroleerd, helpt de leden minder dan een verslag met drie concrete bevindingen.
Voorbeeld: koor met 36 leden over 2026
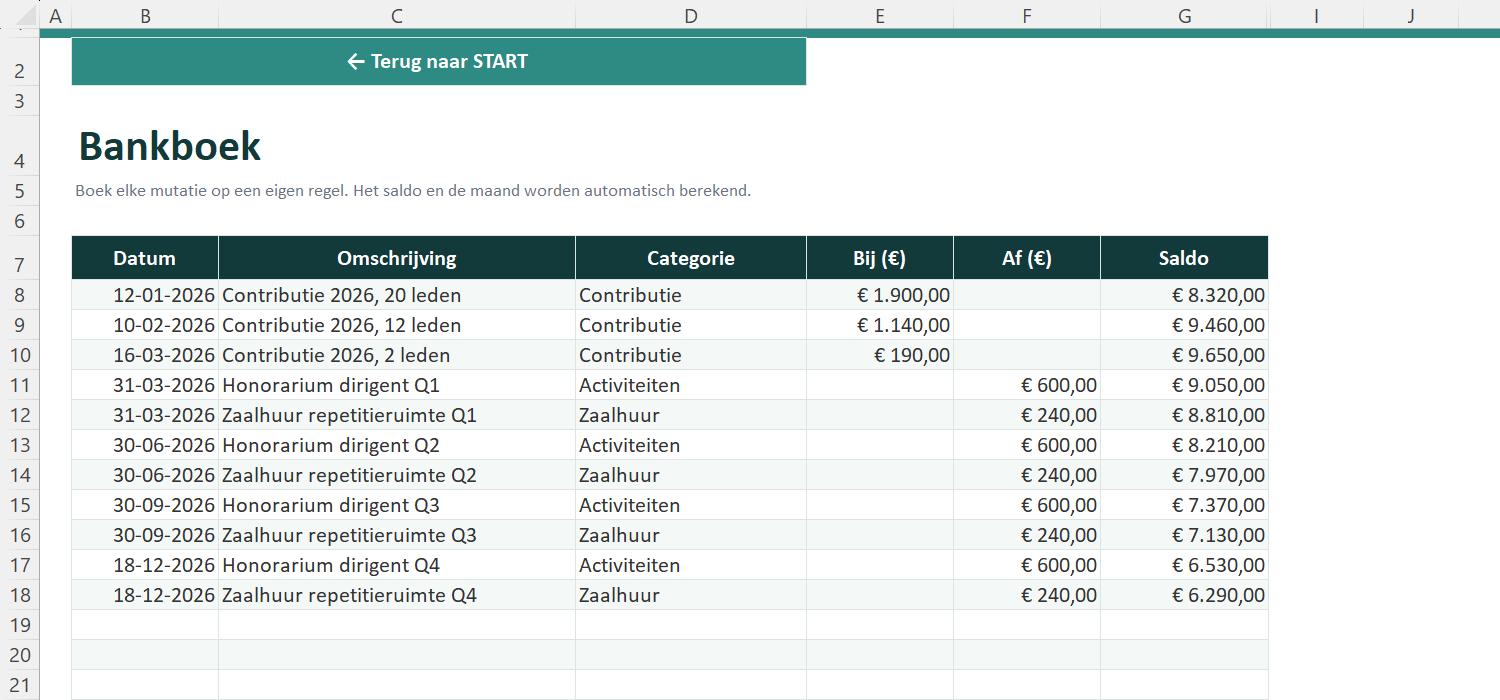
Het fictieve Gemengd Koor Cantilene heeft 36 leden die elk € 95 contributie per jaar betalen. Het koor heeft één betaalrekening en een kleine kas voor de consumptieverkoop bij concerten. De grootste kosten zijn het honorarium van de dirigent en de huur van de repetitieruimte. In januari 2027 controleren twee leden, J. de Graaf en M. Peters, het boekjaar 2026.
| Post | Bedrag |
|---|---|
| Beginsaldo bank 1 januari 2026 | € 6.420,00 |
| + Contributie ontvangen (34 leden × € 95) | € 3.230,00 |
| − Honorarium dirigent (4 × € 600) | € 2.400,00 |
| − Zaalhuur repetitieruimte (4 × € 240) | € 960,00 |
| Eindsaldo bank 31 december 2026 | € 6.290,00 |
| Post | Bedrag |
|---|---|
| Beginsaldo kas 1 januari 2026 | € 180,00 |
| + Consumptieverkoop voorjaarsconcert | € 145,00 |
| − Bloemen dirigent kerstconcert | € 60,00 |
| Eindsaldo kas 31 december 2026 | € 265,00 |
Sluit het? € 6.600 − € 45 = € 6.555
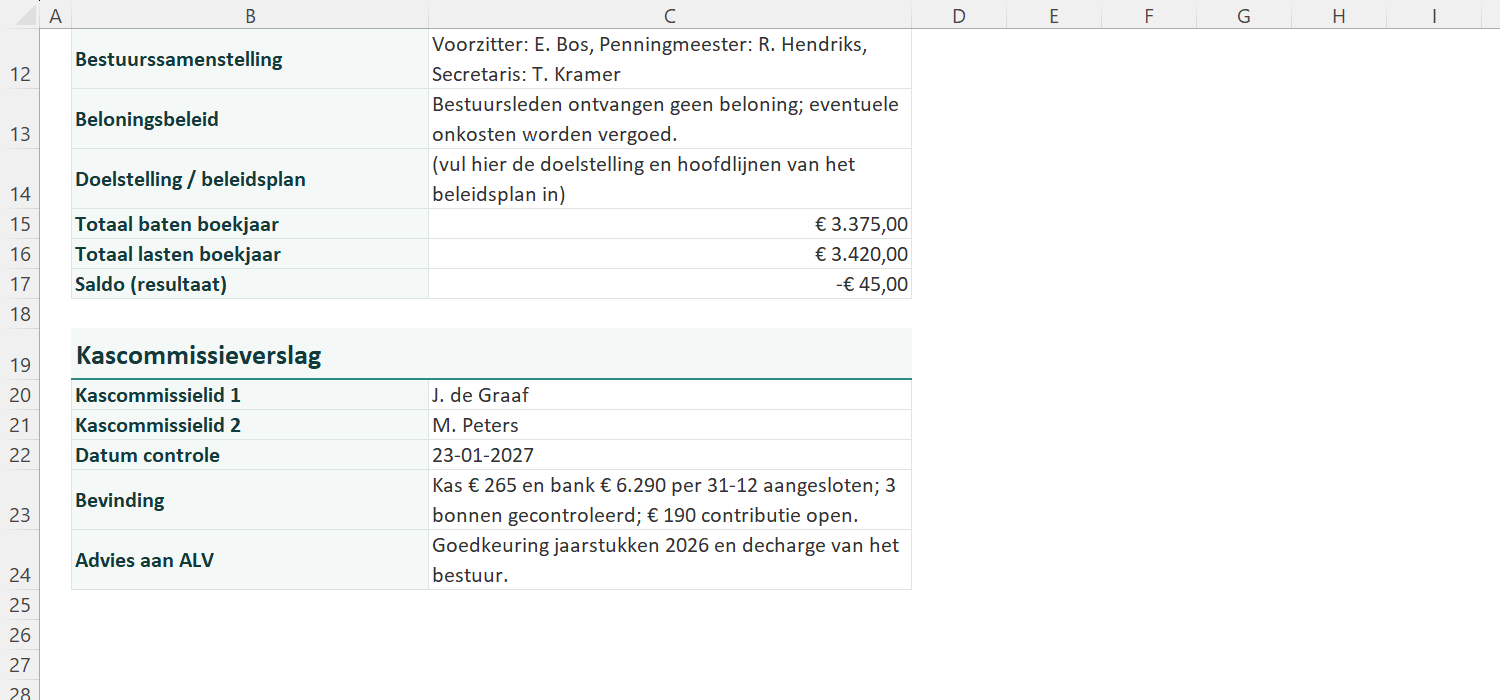
De baten zijn € 3.230 contributie plus € 145 consumptieverkoop, samen € 3.375. De lasten zijn € 2.460 voor dirigent en bloemen plus € 960 zaalhuur, samen € 3.420. Het resultaat is dus € 3.375 − € 3.420 = −€ 45. Het eigen vermogen aan het begin was € 6.420 + € 180 = € 6.600. Daar gaat € 45 af: € 6.555. Dat is precies kas (€ 265) plus bank (€ 6.290).
De commissie werkt de checklist af. Het bankafschrift van 31 december 2026 vermeldt € 6.290,00, gelijk aan het bankboek. De kastelling met de penningmeester levert € 265,00 op. Als steekproef kiest de commissie drie bonnen: de factuur voor de zaalhuur van het derde kwartaal (€ 240), het honorarium van de dirigent in het vierde kwartaal (€ 600, met de overeenkomst erbij) en de kassabon van de bloemen (€ 60). Alle drie kloppen met datum, bedrag en categorie.
Wil je dit voor je eigen vereniging zo opzetten, dan kun je in Verenigingsboekhouding Excel kasboek, bankboek en jaarrekening automatisch op elkaar laten aansluiten. Hieronder de punten waarop deze controle bijna altijd vastloopt.
Openstaande contributie en giften controleren
Van de 36 leden hebben er 34 betaald. Verschuldigd was 36 × € 95 = € 3.420; ontvangen is € 3.230; er staat dus € 190 open bij twee leden. De commissie controleert twee dingen. Ten eerste sluit het contributieoverzicht aan op de boeken: de drie inningen in het bankboek (€ 1.900, € 1.140 en € 190) tellen op tot € 3.230, precies het ontvangen deel in het contributieoverzicht. Ten tweede is bekend wie nog moet betalen en of er een herinnering is gestuurd.
| Onderdeel | Leden | Bedrag |
|---|---|---|
| Verschuldigd (36 × € 95) | 36 | € 3.420,00 |
| Ontvangen op de bank | 34 | € 3.230,00 |
| Nog open | 2 | € 190,00 |
Let op hoe de jaarrekening daarmee omgaat. Een eenvoudige verenigingsboekhouding werkt op basis van ontvangsten en uitgaven: de € 190 die nog niet binnen is, staat niet als vordering op de balans en ook niet in de baten. Dat is voor een kleine vereniging gebruikelijk, maar vermeld het in de toelichting, zodat de leden weten dat er nog contributie te verwachten is. Hoe je die contributie per lid opvolgt zonder namen met alle leden te delen, lees je in ons voorbeeld van een ledenadministratie in Excel.
Dit koor kreeg in 2026 geen giften. Heeft jouw vereniging die wel, controleer dan of elke gift op de bank of in de kas terug te vinden is, en of er een bestemming aan vastzit. Een gift voor nieuwe bladmuziek mag niet ongemerkt in de algemene kosten verdwijnen. Is de vereniging een ANBI, kijk dan ook of de giften en de verplichte publicatiegegevens kloppen. Voor subsidies geldt hetzelfde: lees de beschikking na en controleer of de verantwoording aan de gemeente of het fonds op tijd is ingediend.
Van controle naar decharge op de ALV
Na de controle schrijft de commissie haar verslag. Bij Cantilene luidt de kern: kas € 265 en bank € 6.290 per 31 december aangesloten op kastelling en bankafschrift; drie bonnen gecontroleerd en in orde; € 190 contributie staat open bij twee leden. Het advies aan de ALV: de jaarstukken 2026 goedkeuren en het bestuur decharge verlenen.
Op de ALV komen de stukken in deze volgorde aan bod:
- het bestuursverslag over het afgelopen jaar;
- de jaarrekening: balans, staat van baten en lasten en toelichting, toegelicht door de penningmeester;
- het verslag van de kascommissie;
- het besluit over goedkeuring van de jaarstukken;
- het besluit over decharge van het bestuur;
- de benoeming van de kascommissie voor het volgende boekjaar.
Goedkeuring en decharge zijn twee aparte besluiten. Met decharge verklaart de ALV dat ze het gevoerde financiële beleid aanvaardt, voor zover het uit de stukken blijkt. Hoe je dat stemt en notuleert, staat vaak in de statuten; neem het als apart agendapunt op. Voor het boekjaar 2026 moet de ALV volgens artikel 2:48 BW uiterlijk 30 juni 2027 plaatsvinden, tenzij de vergadering die termijn verlengt. Plan de kascontrole dus ruim vóór de uitnodiging, zodat het verslag bij de stukken kan.
Welke stukken lever je als penningmeester aan?
Het bestuur moet volgens artikel 2:10 BW een administratie voeren waaruit de rechten en verplichtingen van de vereniging blijken, en de boeken en bescheiden zeven jaar bewaren. Voor de kascommissie zet je dit klaar:
| Stuk | Waarvoor |
|---|---|
| Balans en staat van baten en lasten met toelichting | Het onderwerp van de controle |
| Bankafschriften per 31 december, van alle rekeningen | Saldo bank aansluiten |
| Kasboek en kas (of kastelling) | Saldo kas aansluiten |
| Bonnen, facturen en overeenkomsten | Steekproef op uitgaven |
| Ledenlijst en contributieoverzicht | Verschuldigd, ontvangen en open |
| Overzicht giften en subsidies, met beschikkingen | Volledigheid en bestemming |
| Begroting van het jaar en notulen met besluiten | Afwijkingen en grote uitgaven verklaren |
In Verenigingsboekhouding Excel staan de meeste van die stukken al in één bestand. Je boekt kas- en bankmutaties op KASBOEK en BANKBOEK, waarna het saldo per regel meeloopt. LEDEN en de maandmatrix op CONTRIBUTIE laten per lid zien wat is betaald en wat openstaat. GIFTEN nummert giftenbewijzen. JAARREKENING maakt de staat van baten en lasten en een vereenvoudigde balans, en het blad ANBI bevat de publicatiegegevens en het kascommissieverslag. Het DASHBOARD toont onder meer het percentage geïnde contributie; in het voorbeeld is dat 94%.
Het bestand is bedoeld voor kleine verenigingen en stichtingen: maximaal 40 leden en 200 mutaties per kas- of bankboek, met één kasboek en één bankboek. Categorieën voor baten en lasten pas je aan op INSTELLINGEN. Het koor boekte de dirigent onder “Activiteiten”; je kunt daar ook een eigen categorie van maken. Bonnen, bankafschriften en notulen bewaar je zelf; het bestand vervangt geen accountant en controleert geen bankkoppeling.
Bronnen
Wetteksten geraadpleegd op wetten.overheid.nl op 1 oktober 2026 (Burgerlijk Wetboek Boek 2, geldend vanaf 1 juli 2026). Het voorbeeld is speciaal voor deze gids uitgewerkt; vereniging, namen en bedragen zijn fictief. Statuten en huishoudelijk reglement van je eigen vereniging kunnen aanvullende regels bevatten.
Leg de ALV jaarstukken voor die sluiten
Bekijk de bladen voor kasboek, bankboek, leden, contributie, giften, jaarrekening en het kascommissieverslag. Saldi lopen per regel mee en de balans sluit op kas en bank. Bonnen, afschriften en notulen bewaar je zelf; het bestand vervangt geen accountant.
Zet kas, bank en contributie klaar voor de kascommissieVeelgestelde vragen
Wat moet je controleren bij een kascontrole van een vereniging?
In elk geval de beginsaldi, het eindsaldo van bank en kas tegenover afschrift en telling, een steekproef van bonnen, de contributie (verschuldigd, ontvangen en open), giften en subsidies, de indeling van baten en lasten en of de balans sluit.
Is een kascommissie verplicht?
Volgens artikel 2:48 lid 2 BW benoemt de ALV jaarlijks een commissie van ten minste twee leden als er geen raad van commissarissen is en geen verklaring van een accountant wordt overgelegd. De statuten kunnen aanvullende regels geven.
Mag een bestuurslid in de kascommissie zitten?
Nee. De wet bepaalt dat de leden van de commissie geen deel van het bestuur mogen uitmaken.
Wanneer moet de jaarrekening op de ALV worden gepresenteerd?
Binnen zes maanden na afloop van het boekjaar, tenzij de algemene vergadering die termijn verlengt. Voor boekjaar 2026 is dat uiterlijk 30 juni 2027.
Wat is het verschil tussen goedkeuring en decharge?
Met goedkeuring stelt de ALV de jaarstukken vast. Met decharge aanvaardt de ALV het gevoerde financiële beleid van het bestuur voor zover dat uit de stukken blijkt. Neem beide als apart besluit op.
Hoe lang moet een vereniging de boekhouding bewaren?
Het bestuur moet de boeken, bescheiden en andere gegevensdragers volgens artikel 2:10 BW zeven jaar bewaren.
Wat doet de kascommissie als er iets niet klopt?
Uitleg vragen en de penningmeester laten corrigeren. Vermeld in het verslag wat er is gevonden en aangepast. Blijft een verschil onverklaard, dan adviseert de commissie de ALV om de stukken nog niet goed te keuren.